曼城、利物浦、阿森纳在英超和欧冠训练场部署球员追踪系统,硬件、软件与数据服务支出逐年增加,会计处理却出现资本化与费用化并存。俱乐部资产确认须统一口径,否则利润、摊销和财政公平审查都难有可比基础,值得审计与监管层尽快正视。
这些系统通过光学摄像、GPS背心和云端分析记录跑动、心率与对抗负荷,曼城教练瓜迪奥拉、利物浦教练斯洛特、阿森纳教练阿尔特塔都把它纳入日常训练。采购合同通常把硬件、软件订阅和数据分析打包,发票却分列不同项目,财务入账因此留下判断空间。
曼联、切尔西和热刺的会计政策并不一致,有的把服务器与背心计入固定资产,按三到五年摊销;有的把软件订阅直接计入当期费用,只把少量接口开发资本化。审计师在英超年报中反复询问使用寿命、残值和减值假设,球员追踪系统的账面处理由此变得敏感。
分歧的根源在资产定义。球员追踪系统的硬件看得见摸得着,可辨认性较强;数据服务与算法订阅能否带来独立未来经济利益,却取决于俱乐部控制权和合同安排。皇家马德里、巴塞罗那在构建训练数据中台时,也遇到数据归属与费用分摊的同类问题。
费用化会立刻压低当期利润,资本化则把成本摊到以后赛季。曼城、利物浦和阿森纳在英超盈利与可持续规则下都要面对这一选择,球员追踪系统金额虽不及转会费,却可能改变年度盈亏边界。审计调整一旦发生,俱乐部资产确认的统一口径就会成为财报沟通焦点。
资产负债表同样受影响。资本化的球员追踪系统形成无形资产或固定资产,后续摊销、减值测试和处置损益都要入账;费用化只留下当期支出记录。巴黎圣日耳曼、尤文图斯在欧足联财政公平审查中,需要解释无形资产政策是否与同联赛俱乐部一致,统一口径因此不只是会计技术问题。
数据所有权是另一道关口。追踪数据由俱乐部、球员和系统供应商共同生成,合同若规定供应商可二次使用,俱乐部是否拥有控制权就存疑。拜仁慕尼黑、多特蒙德与球员签署训练数据协议时,必须明确采集范围、保存期限和商业用途,否则资产确认缺乏稳定基础。
使用寿命估计也难整齐。光学设备通常三到五年更新,算法模型可能每年升级,若把整套支出按五年摊销,后期减值风险会累积。热刺、阿森纳的审计底稿需要记录技术迭代证据,俱乐部资产确认的统一口径应要求披露摊销年限、残值假设和减值触发条件。
球员健康管理让追踪系统产生实际经济利益,伤病减少、训练负荷优化都能转化为薪资与成绩收益。曼联、切尔西用数据调整康复计划,保险公司也会追问数据质量。可这些收益难以单独计量,费用化处理更常见,资本化主张必须拿出可验证的合同与使用记录。
数据还能辅助转会估值。莱比锡红牛、阿贾克斯和本菲卡依靠追踪数据筛选年轻球员,哈兰德、贝林厄姆、姆巴佩等球员的跑动与对抗指标被纳入球探报告。若追踪系统支出被资本化,俱乐部资产确认口径会影响转会谈判中的成本分摊,也会影响球员交易后的数据服务续费安排。
监管层开始关注可比性。PA真人平台英超、德甲和西甲在俱乐部财务披露中要求说明无形资产政策,欧足联在欧冠准入审查中也会核对摊销方法。国际足联赛事与欧洲杯备战期间,球员追踪数据跨俱乐部流动更频繁,统一口径能减少重复资本化和费用归属争议。
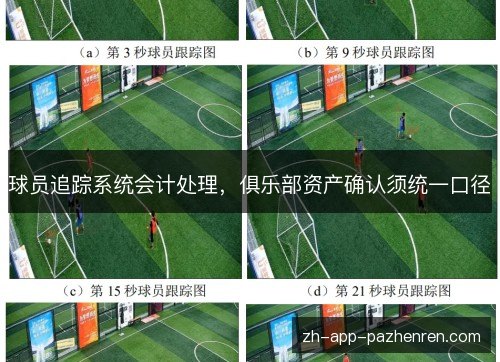
审计实践正在收紧。曼城、利物浦和切尔西的审计师要求俱乐部提供采购合同、验收单、使用日志和供应商续费凭证,以判断控制权与受益期。若同一集团内多家俱乐部共用球员追踪系统,成本分摊协议必须写清,否则俱乐部资产确认的统一口径会在合并报表层面被打乱。
较可行的框架是分项处理:硬件与安装达到门槛才资本化,软件订阅按合同期摊销,纯数据服务计入当期费用;同时设定金额和受益期测试。皇家马德里、拜仁慕尼黑和曼城可以先在年报中披露此类政策,再由联赛审计委员会比对,统一口径才有操作基础。
往后看,球员追踪系统会更深地进入转会、续约和保险定价。萨拉赫、德布劳内、凯恩、穆西亚拉和劳塔罗的比赛负荷数据被反复引用,俱乐部资产确认若继续各自为政,财务报表与竞技决策之间就会出现解释缺口。统一口径需要合同模板、审计指引和披露规则同步推进。
这件事的意义不止于会计科目。球员追踪系统让训练和比赛变成可计量资产,俱乐部资产确认的统一口径决定这些资产能否被可信地记录、摊销和比较。英超、欧冠和各国联赛若推动披露标准化,曼城、利物浦、阿森纳、皇家马德里和拜仁慕尼黑都将受益于更透明的财务语言,监管审查也更有据可依。